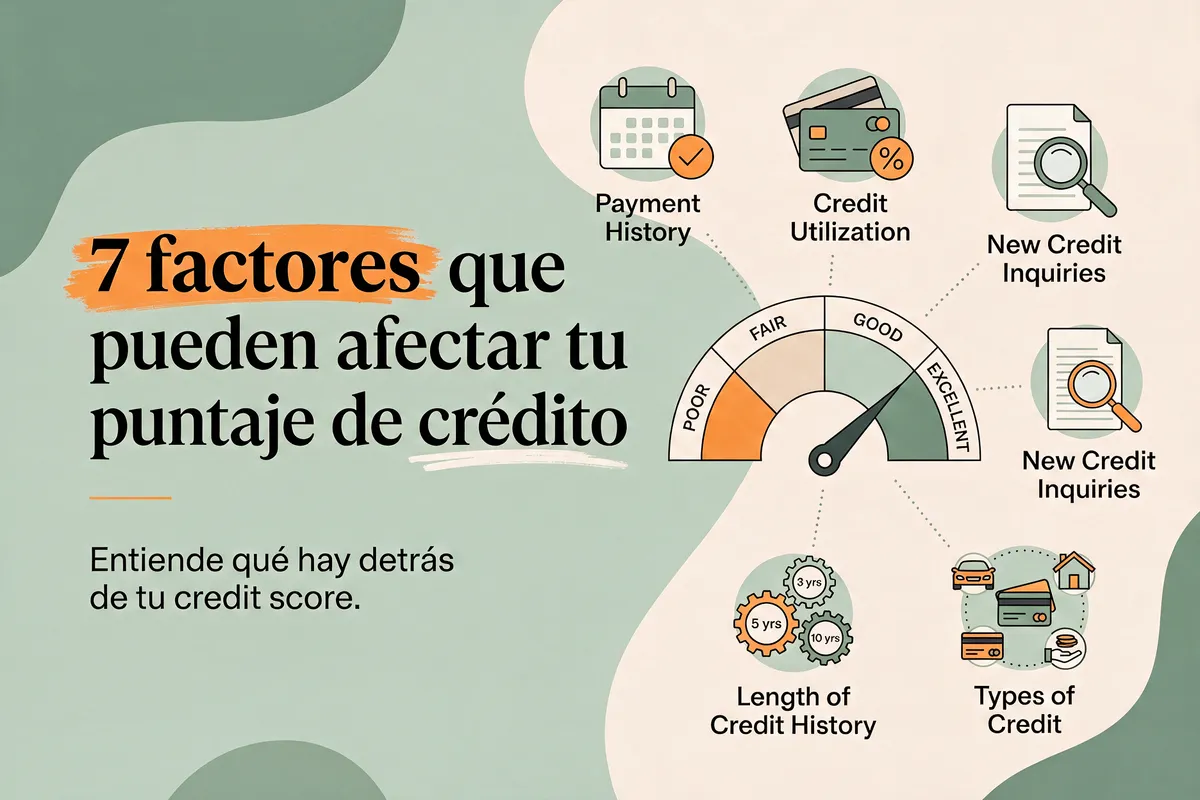
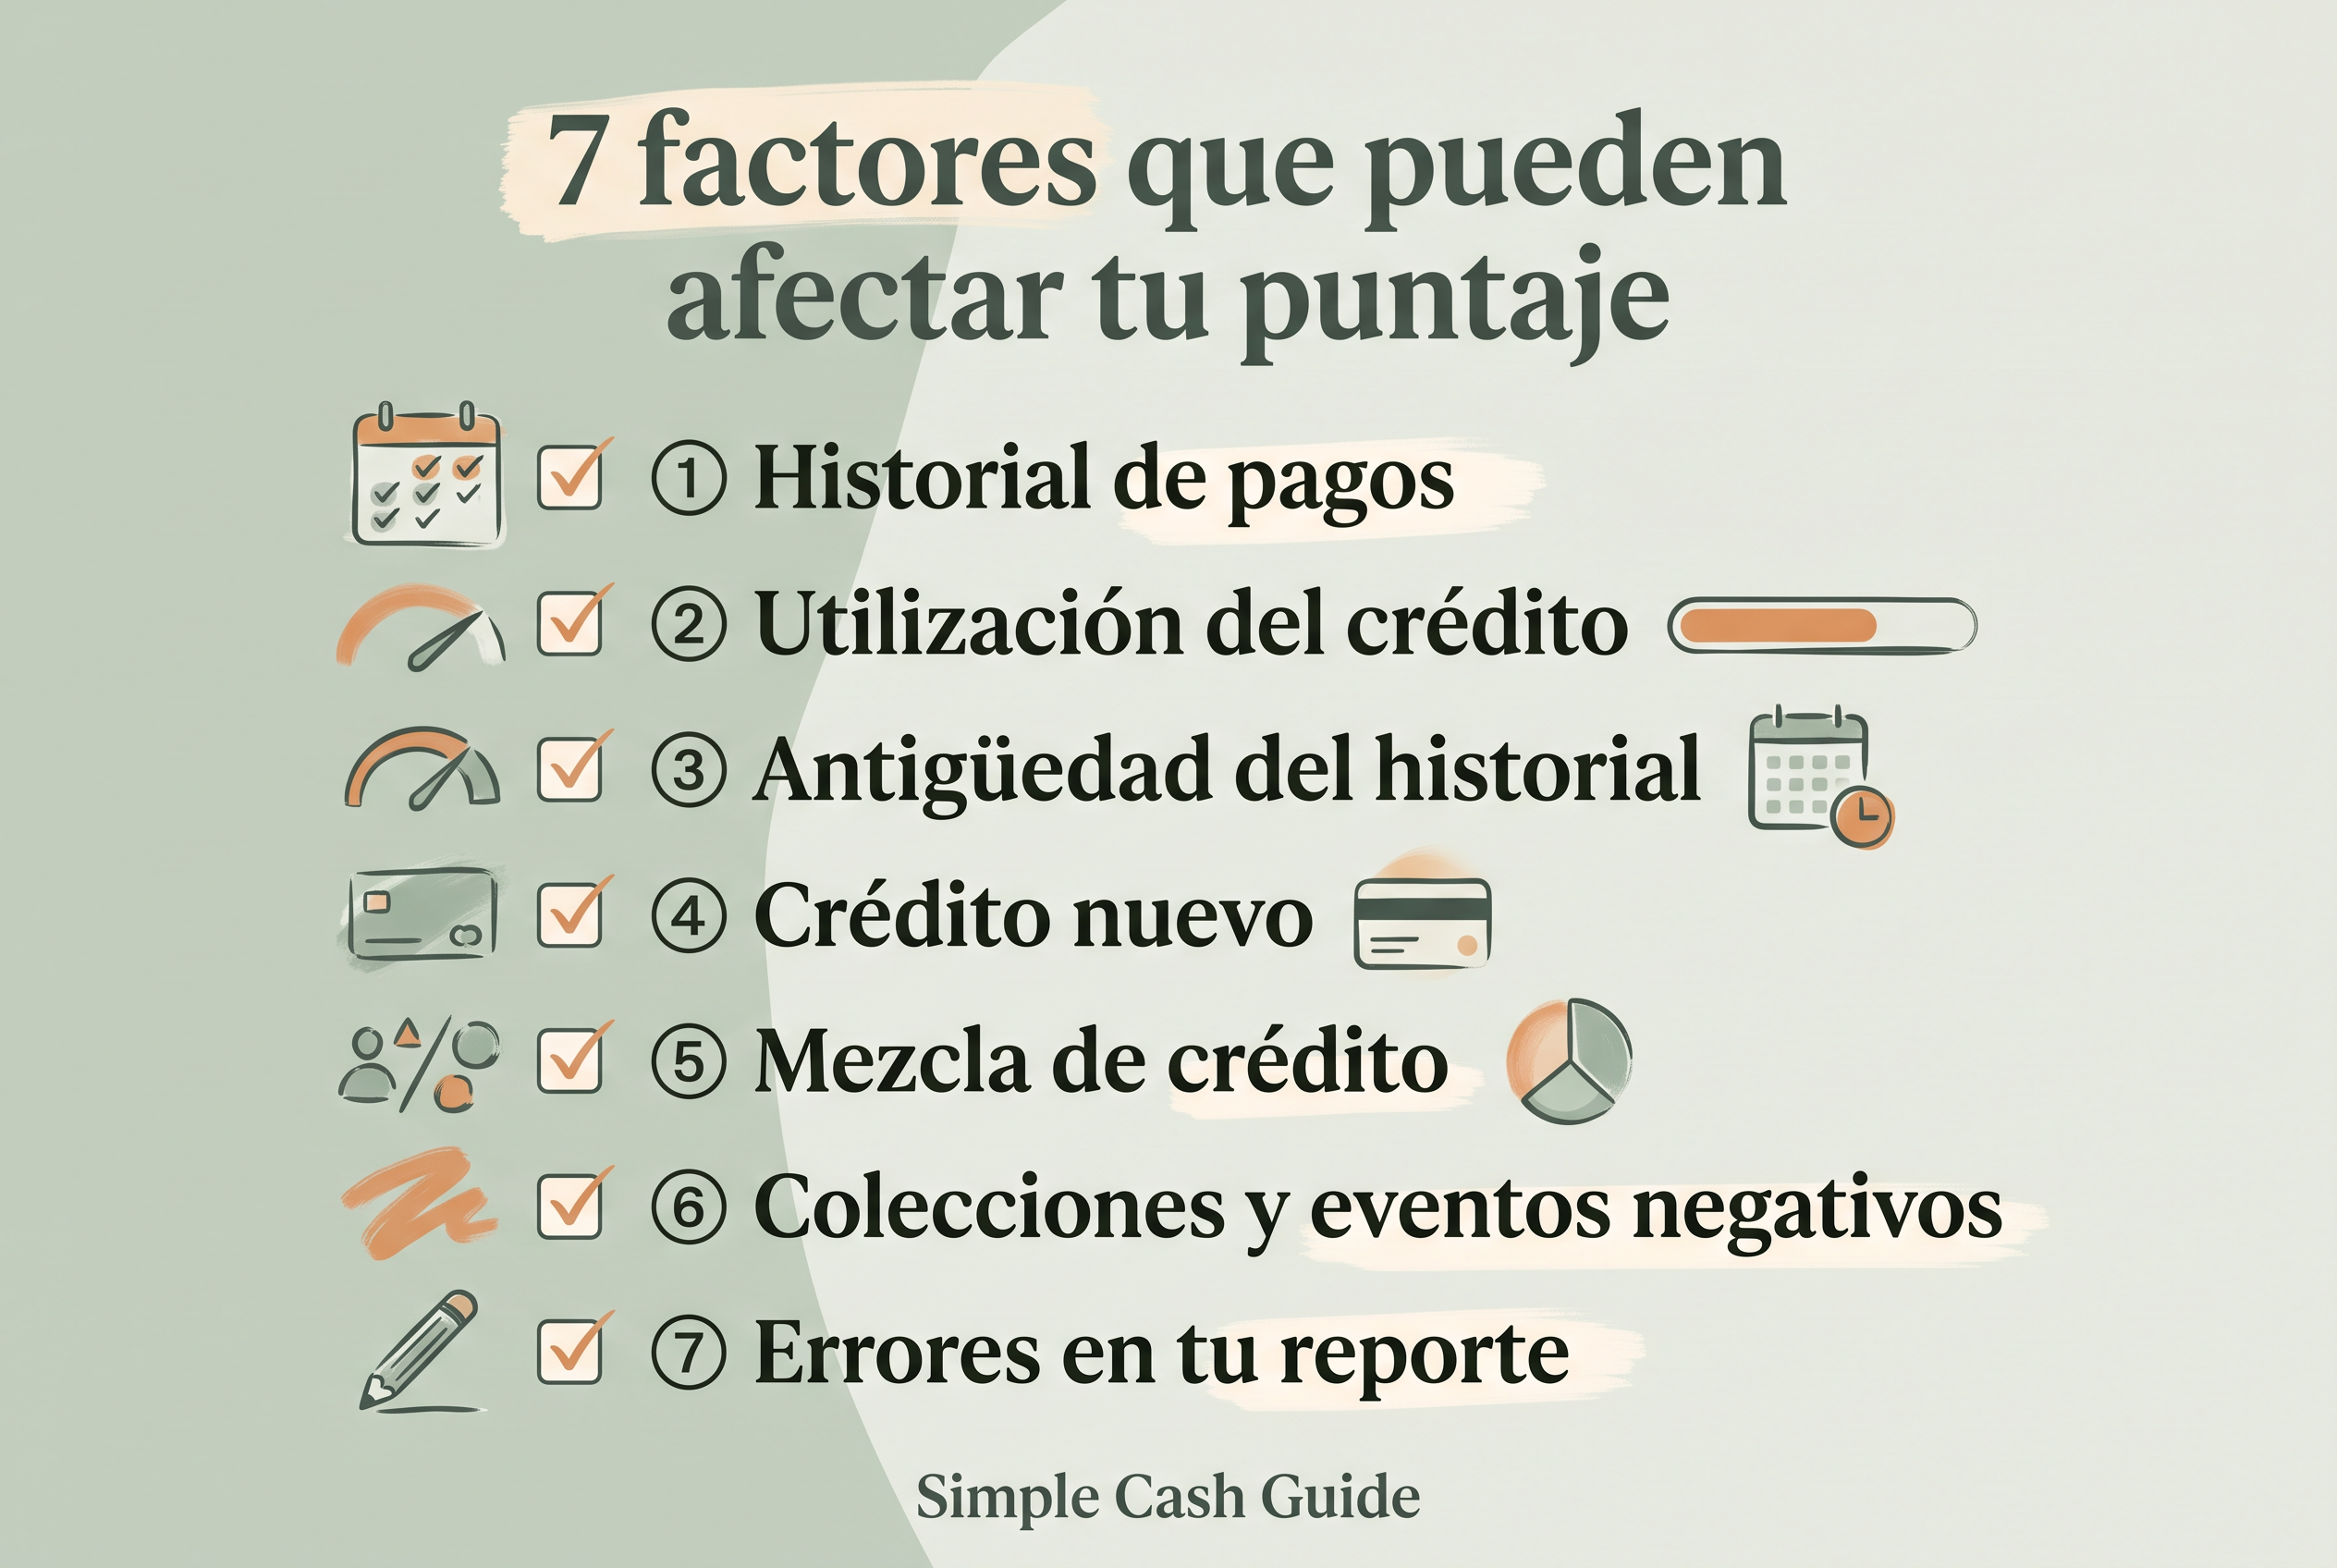
7 factores que pueden afectar tu puntaje de crédito
Tu puntaje de crédito puede influir en muchas decisiones financieras en Estados Unidos.
Cuando solicitas una tarjeta de crédito, un préstamo para un automóvil o una hipoteca, los prestamistas pueden utilizar tu puntaje como una de las herramientas para evaluar el riesgo de prestarte dinero.
Pero tu puntaje no aparece de la nada.
Se calcula utilizando información de tus reportes de crédito, y algunas decisiones financieras pueden hacer que esa información cambie con el tiempo.
Por eso, entender qué factores pueden afectar tu puntaje de crédito puede ayudarte a tomar decisiones más informadas.
En esta guía veremos siete de los más importantes.
Importante: No existe un único puntaje de crédito. Existen diferentes modelos de puntuación y diferentes versiones de esos modelos, por lo que dos puntajes pueden ser distintos incluso para la misma persona.
1. Tu historial de pagos
Uno de los factores más importantes es bastante sencillo:
¿Has pagado tus cuentas de crédito según lo acordado?
En el modelo FICO, el historial de pagos representa aproximadamente 35% del cálculo de un FICO Score, aunque la importancia exacta de cada categoría puede variar dependiendo del perfil crediticio de la persona.
Los pagos atrasados, cuentas enviadas a colección y otros eventos negativos pueden afectar tu historial.
Por eso, una de las prácticas más importantes para mantener un historial saludable es realizar los pagos requeridos a tiempo.
Una estrategia sencilla
Puedes considerar:
activar pagos automáticos;
crear recordatorios antes de las fechas de vencimiento;
revisar regularmente tus cuentas;
mantener suficiente dinero disponible para cubrir los pagos programados.
Si utilizas tarjetas de crédito, tampoco necesitas mantener una deuda de un mes al siguiente simplemente para construir crédito.
2. Cuánto de tu crédito disponible estás utilizando
Tener una tarjeta con un límite de $5,000 no significa necesariamente que utilizar $4,900 tenga el mismo efecto que utilizar $500.
Aquí aparece un concepto importante:
Utilización de crédito
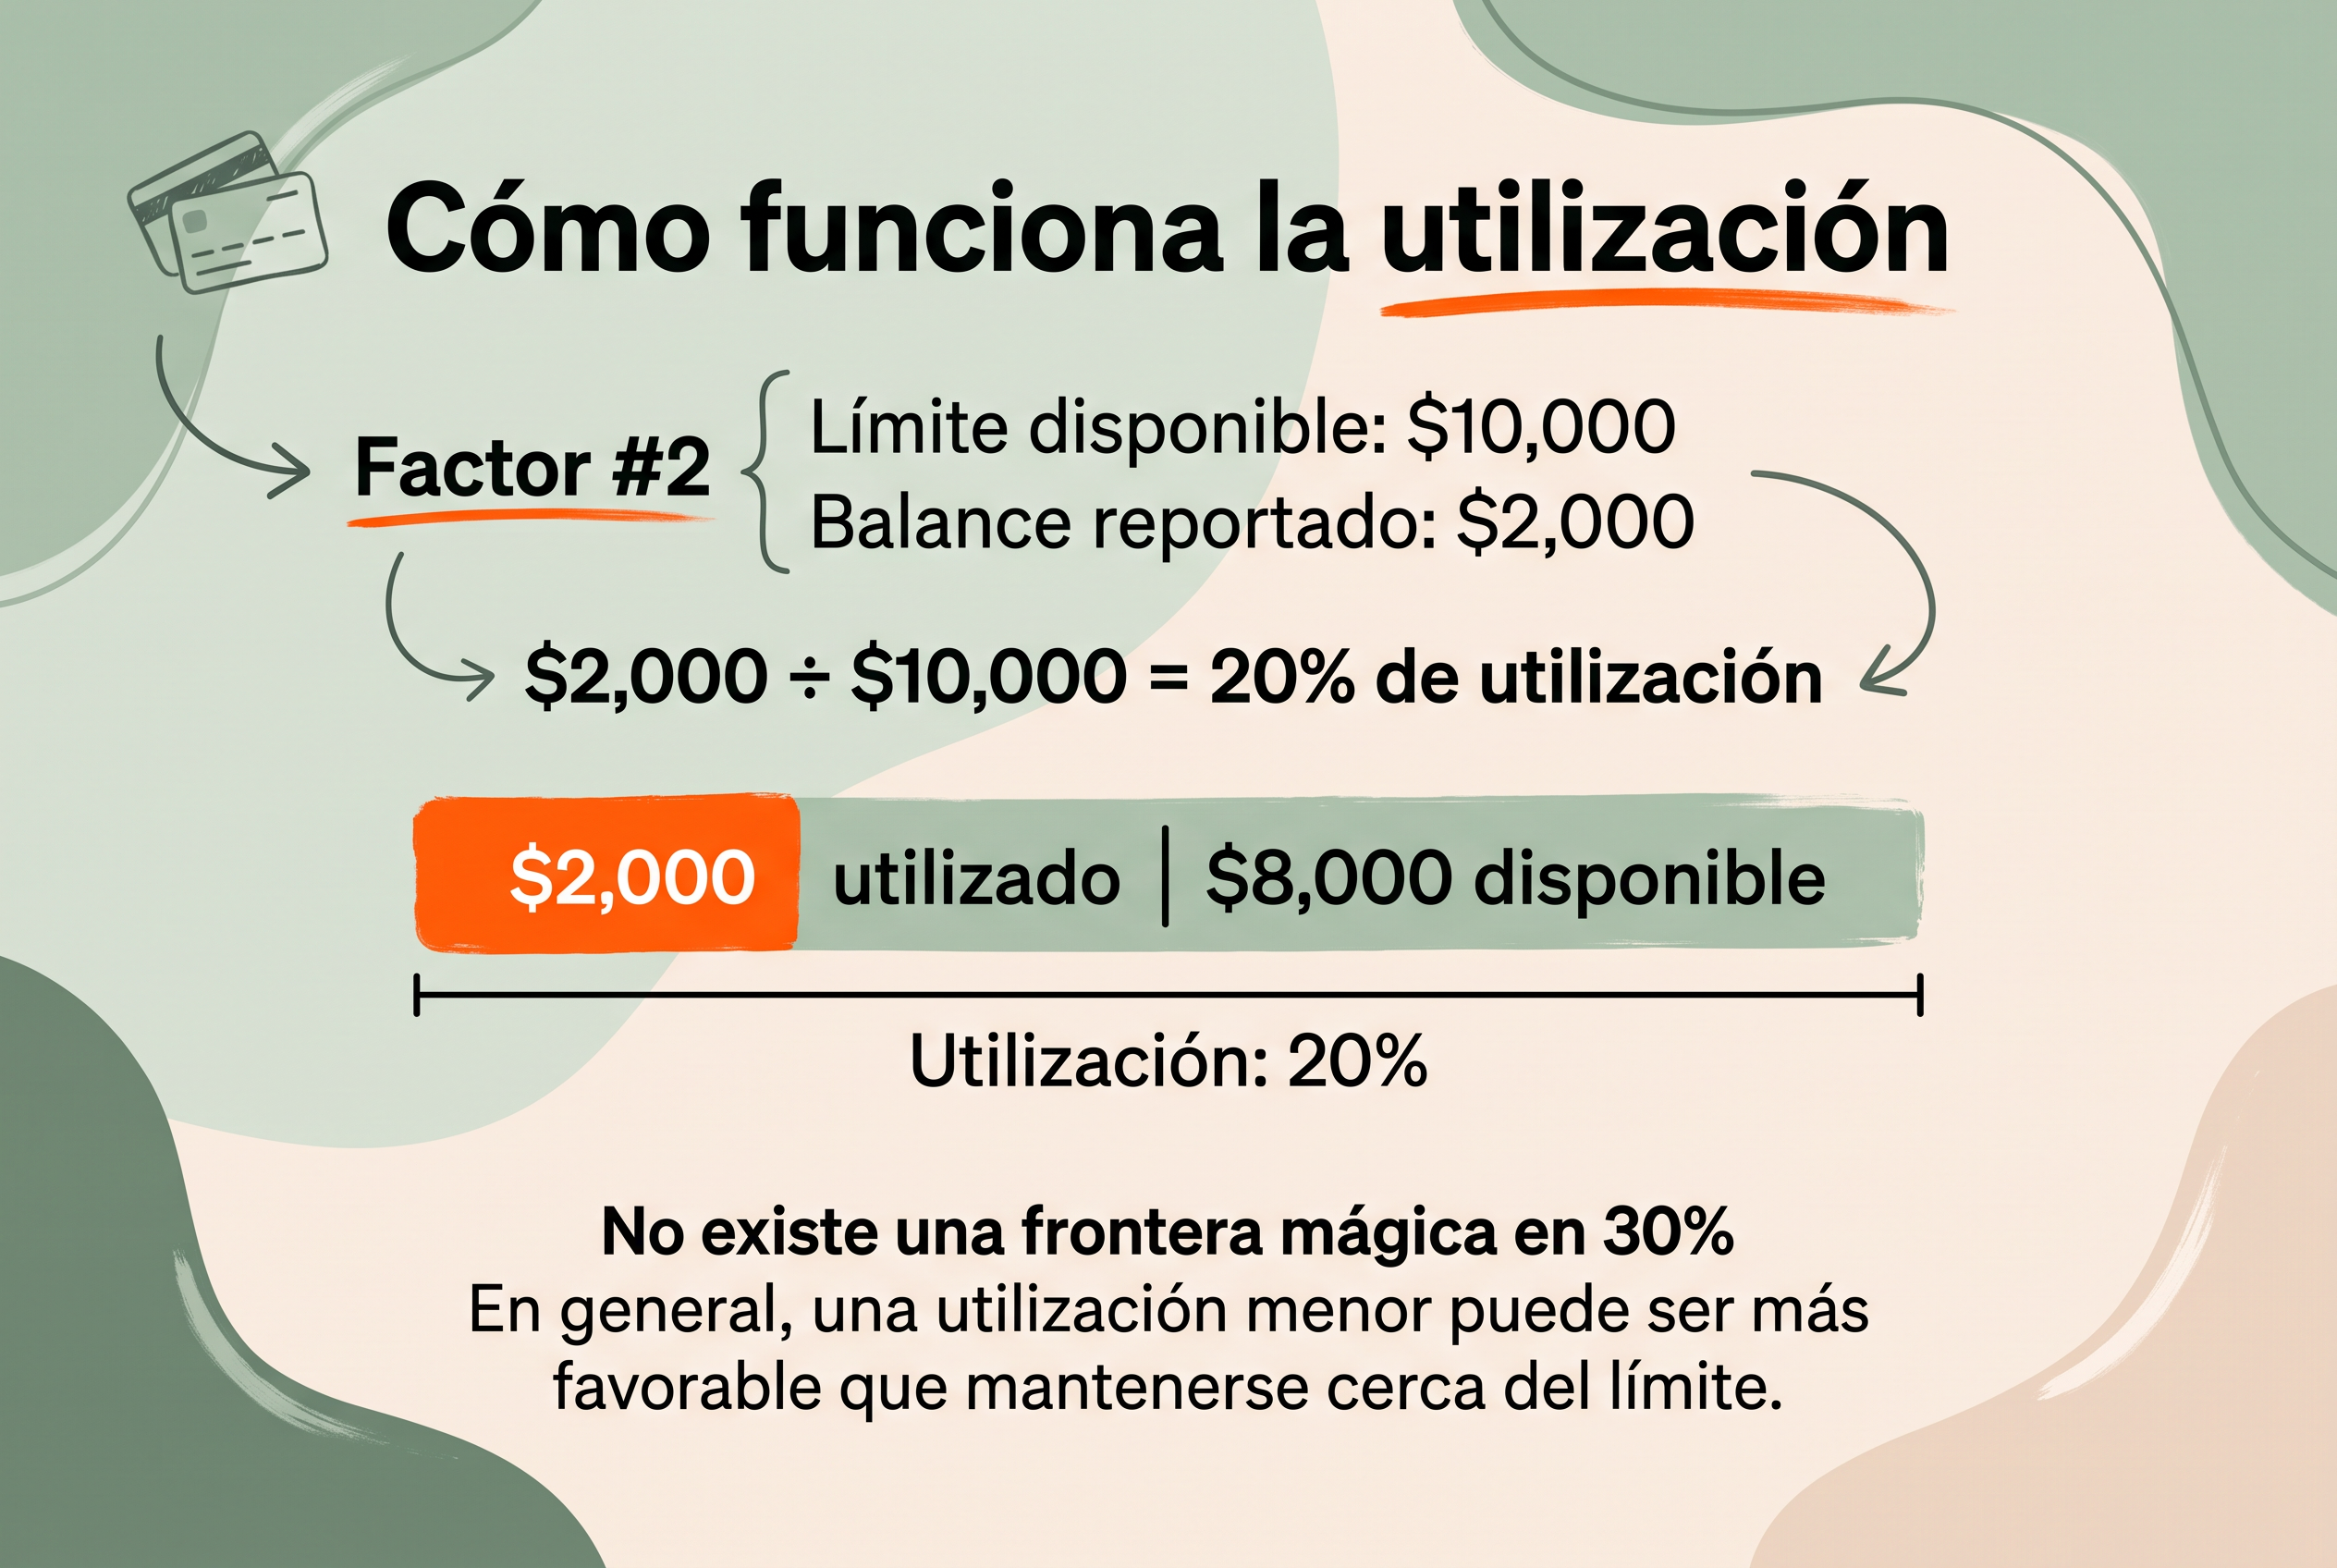
La utilización compara cuánto crédito revolving estás utilizando con el crédito que tienes disponible.
Por ejemplo:
Si tienes un límite total de:
$10,000
y tus balances reportados suman:
$2,000
tu utilización sería:
$2,000 ÷ $10,000 = 20%
Una utilización elevada puede indicar que estás utilizando una parte considerable del crédito que tienes disponible.
FICO incluye la utilización dentro de la categoría más amplia de Amounts Owed, que representa aproximadamente 30% de un FICO Score.
¿Tengo que mantenerme exactamente debajo del 30%?
No debes interpretar el 30% como una frontera mágica.
Mantener balances relativamente bajos frente a tus límites disponibles generalmente puede favorecer tu perfil crediticio, pero no existe una regla universal según la cual 29% sea automáticamente “bueno” y 31% sea automáticamente “malo”.
En términos simples:
utilizar menos de tu crédito disponible generalmente es preferible a estar constantemente cerca del límite.
3. La antigüedad de tu historial de crédito
Los modelos de puntuación también pueden considerar cuánto tiempo llevas administrando crédito.
En los FICO Scores, la duración del historial crediticio representa aproximadamente 15% del cálculo.
Entre otras cosas, FICO puede considerar:
la antigüedad de tu cuenta más vieja;
la antigüedad de tu cuenta más nueva;
la edad promedio de tus cuentas;
cuánto tiempo llevan abiertas determinadas cuentas.
Esto ayuda a explicar por qué abrir varias cuentas nuevas puede cambiar temporalmente algunos elementos de tu perfil.
También significa que cerrar una tarjeta antigua simplemente porque ya no la utilizas merece analizarse con cuidado.
Cerrar una cuenta puede reducir el crédito revolving disponible y, dependiendo de tus balances, aumentar tu porcentaje de utilización.
4. Solicitar demasiado crédito nuevo en poco tiempo
Cuando solicitas determinados productos financieros, el prestamista puede revisar tu reporte de crédito mediante una hard inquiry, también conocida como consulta dura.
Las hard inquiries pueden afectar tu puntaje.
Sin embargo, normalmente su impacto individual es relativamente pequeño y no todas las consultas funcionan de la misma manera.
Por ejemplo, revisar tú mismo tu reporte de crédito es una soft inquiry y no reduce tu puntaje.
Los modelos de puntuación también pueden hacer excepciones para determinadas solicitudes realizadas mientras comparas tasas para un mismo tipo de préstamo.
El problema potencial aparece cuando abres o solicitas varias líneas nuevas de crédito en poco tiempo.
En FICO, la categoría New Credit representa aproximadamente 10% del puntaje.
Por eso, antes de solicitar una nueva tarjeta simplemente porque tiene una promoción atractiva, conviene considerar cómo encaja esa solicitud dentro de tu situación financiera completa.
5. Los tipos de crédito que tienes
No todas las cuentas de crédito funcionan igual.
Puedes encontrar, por ejemplo:
Crédito revolving
Como las tarjetas de crédito.
Préstamos a plazos
Como determinados préstamos para automóviles, préstamos estudiantiles, préstamos personales o hipotecas.
Los FICO Scores consideran la combinación de diferentes tipos de cuentas dentro de una categoría conocida como Credit Mix, que representa aproximadamente 10% del cálculo.
Pero esto no significa que debas salir a pedir un préstamo solamente para “mejorar tu mezcla de crédito”.
No necesitas tener todos los tipos de deuda existentes para tener un buen puntaje.
La mezcla de crédito es simplemente una de varias piezas utilizadas por el modelo.
6. Cuentas en colección y otros eventos negativos
Un pago atrasado no es el único evento que puede aparecer en un reporte de crédito.
También pueden aparecer situaciones como:
cuentas enviadas a colección;
ejecuciones hipotecarias;
determinadas bancarrotas;
otros registros negativos relacionados con obligaciones crediticias.
Estos eventos pueden tener un efecto considerable porque ofrecen información sobre cómo se administraron determinadas obligaciones financieras.
Además, algunos registros negativos pueden permanecer durante años en los reportes.
Por ejemplo, las compañías de informes crediticios generalmente pueden reportar información negativa relacionada con el historial de pagos de una cuenta durante hasta siete años, aunque las reglas pueden variar según el tipo de información.
Por eso es importante no mirar únicamente el número de tu puntaje.
También debes entender qué información aparece detrás de ese número en tus reportes de crédito.
7. Errores en tu reporte de crédito
Existe otro factor que muchas personas pueden pasar por alto:
información incorrecta.
Tu puntaje se calcula utilizando información de tus reportes de crédito.
Por lo tanto, si existe un error en uno de ellos, ese error podría terminar afectando un puntaje calculado utilizando ese reporte.
Por ejemplo, podrías encontrar:
una cuenta que no reconoces;
un pago marcado como atrasado que realizaste a tiempo;
una cuenta cerrada reportada incorrectamente como abierta;
información duplicada;
balances incorrectos.
Por eso conviene revisar periódicamente tus reportes de crédito.
Si encuentras información que consideras incorrecta, puedes iniciar una disputa con la compañía de informes crediticios y también comunicarte con la empresa que proporcionó la información.
¿Qué factores pesan más en un FICO Score?
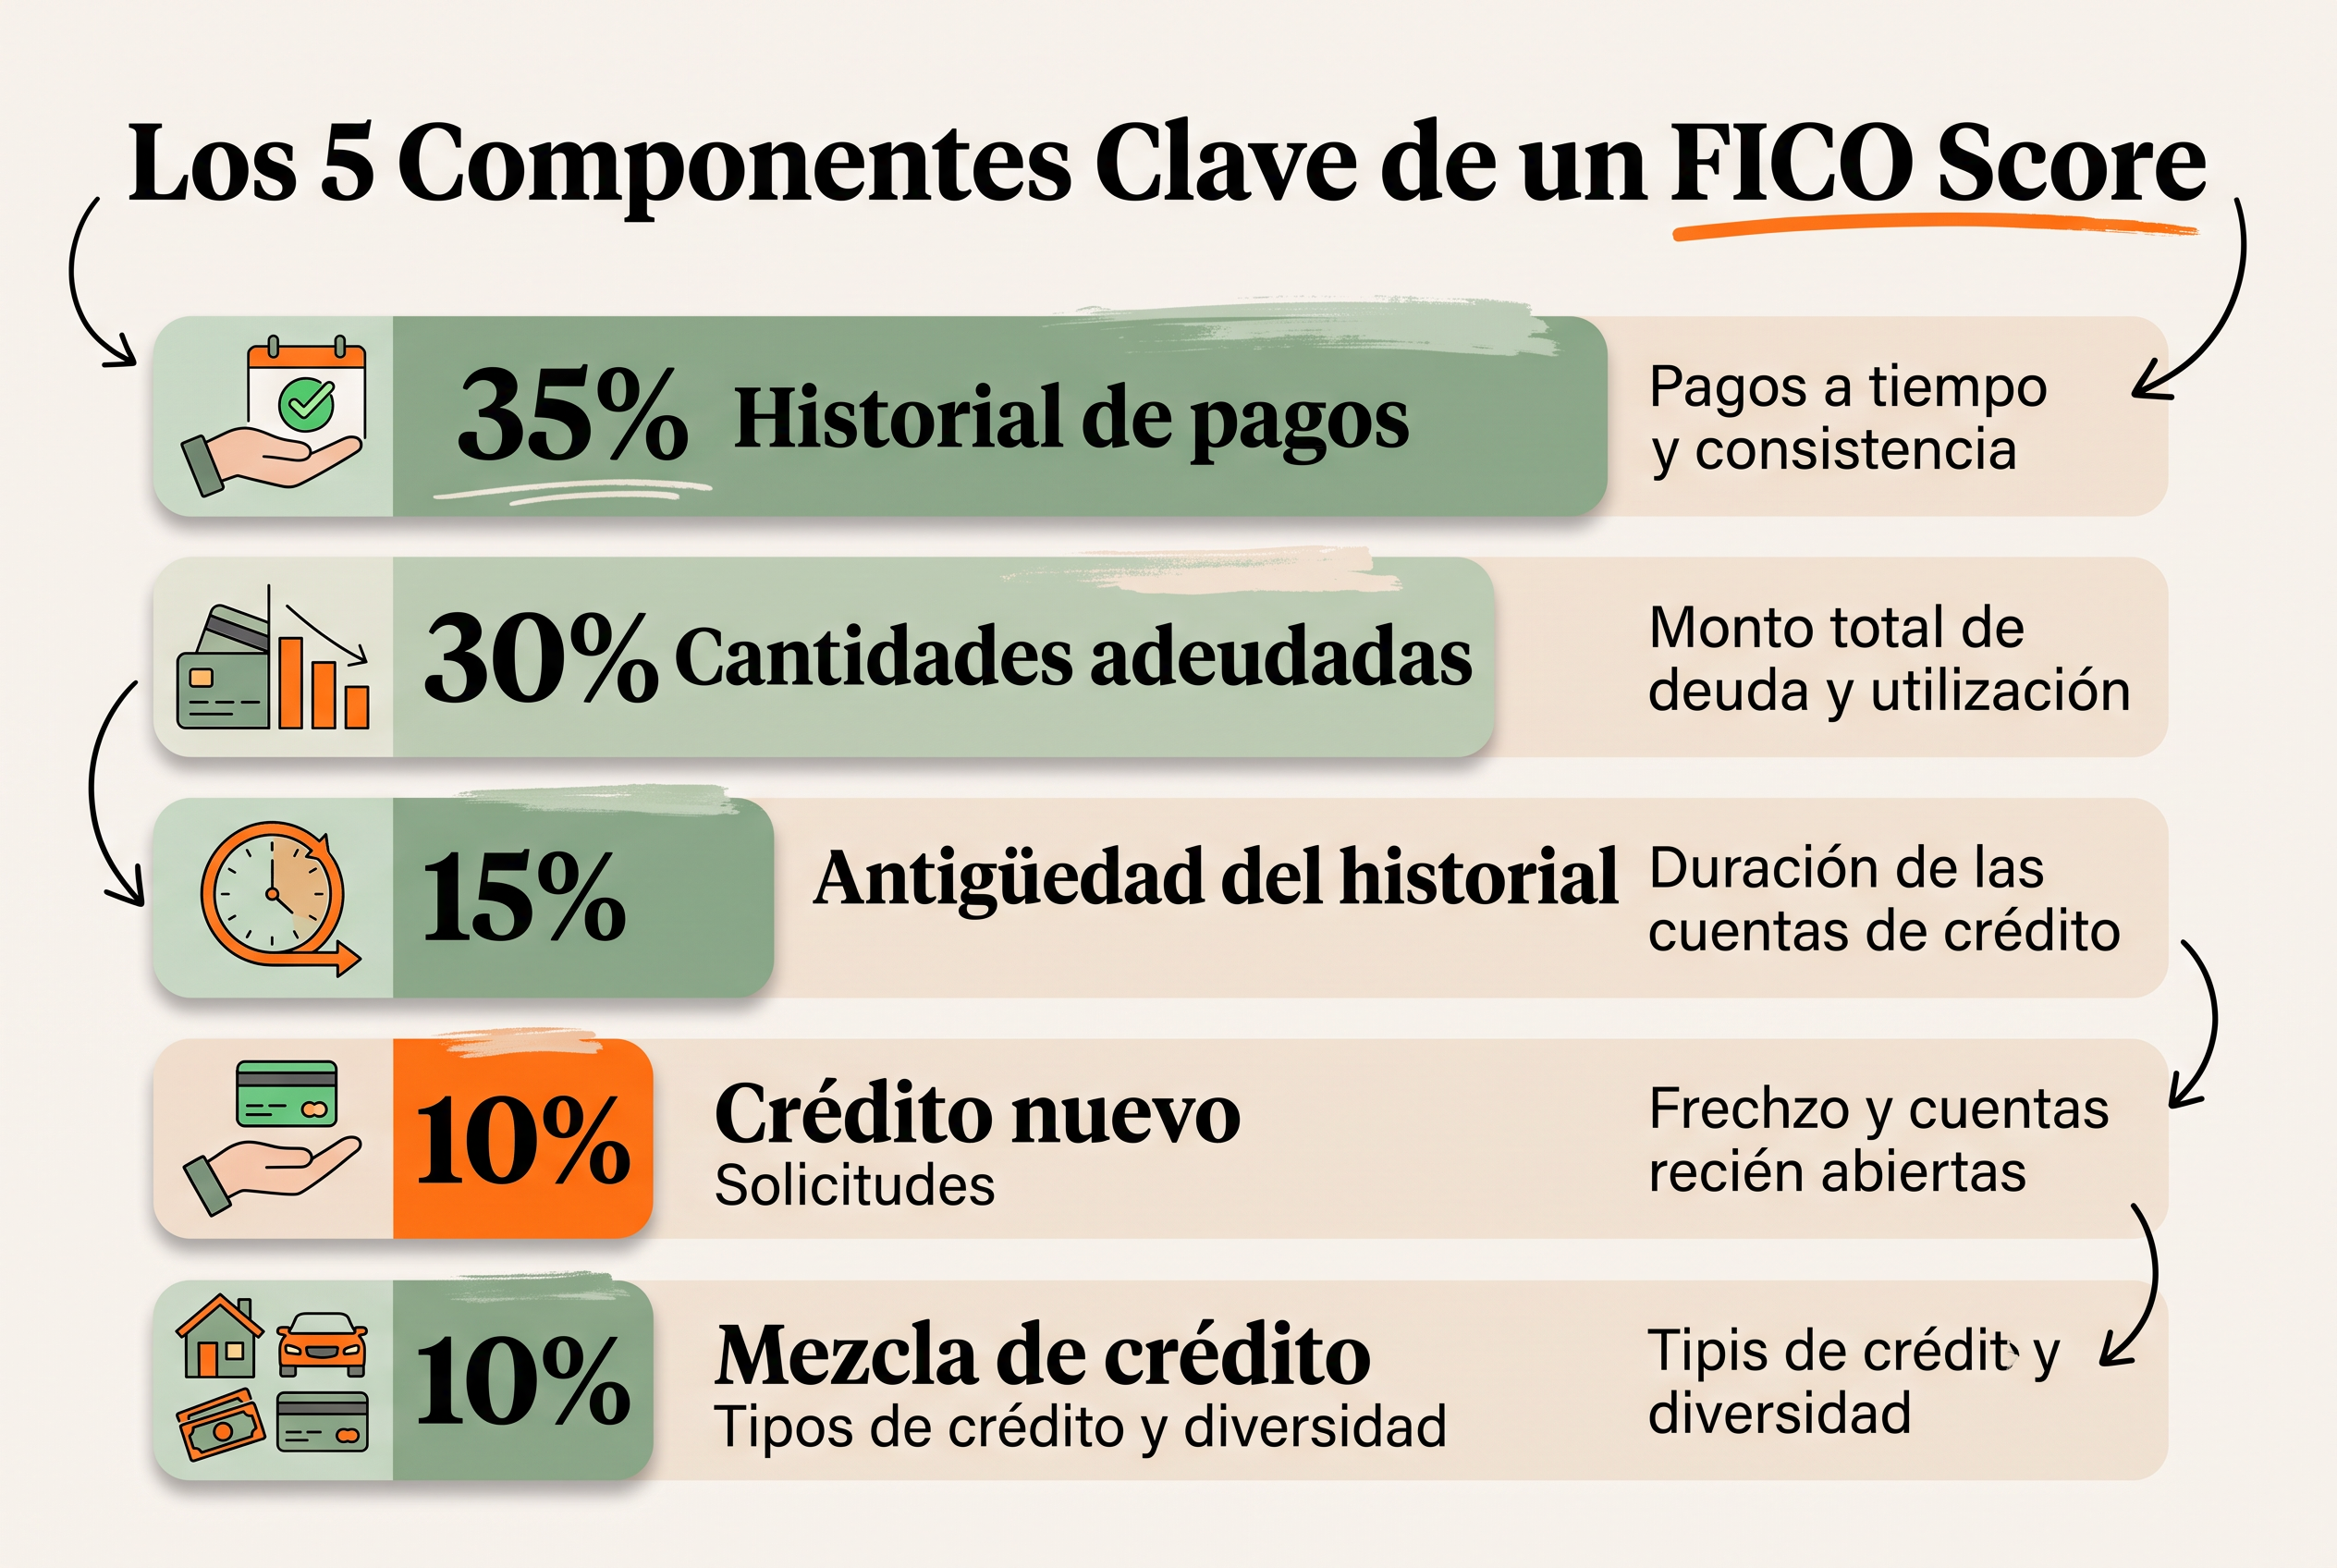
Aunque este artículo separa siete situaciones para que sean más fáciles de entender, FICO organiza la información principalmente en cinco grandes categorías:
Factor | Peso aproximado |
|---|---|
Historial de pagos | 35% |
Cantidades adeudadas | 30% |
Duración del historial | 15% |
Crédito nuevo | 10% |
Mezcla de crédito | 10% |
Estos porcentajes son orientativos y corresponden al modelo FICO. Su importancia puede variar dependiendo de la información presente en cada perfil crediticio.
Además, otros modelos de puntuación pueden utilizar metodologías diferentes.
Un ejemplo sencillo
Imagina dos personas.
Persona A
Tiene varias tarjetas de crédito, pero:
paga a tiempo;
mantiene balances relativamente bajos;
lleva años administrando sus cuentas;
solicita crédito nuevo solamente cuando lo necesita.
Persona B
También tiene varias tarjetas, pero:
utiliza gran parte de sus límites;
recientemente tuvo pagos atrasados;
abrió varias cuentas nuevas;
tiene múltiples solicitudes recientes.
Aunque ambas personas tengan la misma cantidad de tarjetas, la información contenida en sus reportes puede ser muy diferente.
Por eso, tener muchas o pocas tarjetas por sí solo no explica tu puntaje de crédito.
Hay que mirar el perfil completo.
Qué puedes hacer para cuidar tu crédito
No necesitas convertir tu puntaje en algo que revisas todos los días.
Es más útil concentrarte en buenos hábitos financieros:
Paga tus obligaciones a tiempo.
Evita mantener tus tarjetas cerca de sus límites.
Solicita crédito nuevo cuando realmente tenga sentido.
Piensa antes de cerrar cuentas antiguas.
Revisa periódicamente tus reportes de crédito.
Disputa información incorrecta cuando la encuentres.
Evita endeudarte únicamente con el objetivo de intentar aumentar tu puntaje.
Muchos de estos hábitos no solamente pueden beneficiar tu crédito.
También pueden ayudarte a construir una situación financiera más sostenible.
Preguntas frecuentes
¿Revisar mi propio crédito baja mi puntaje?
No.
Cuando revisas tu propio reporte de crédito se considera una consulta suave o soft inquiry, que no afecta tu puntaje.
Una solicitud de crédito realizada a un prestamista sí puede generar una hard inquiry, dependiendo del producto y de cómo se realice la consulta.
¿Usar más del 30% de mi tarjeta destruye mi crédito?
No.
El 30% es una referencia común, no una frontera absoluta.
Una utilización más alta puede afectar negativamente determinados modelos de puntuación, pero el efecto exacto depende de tu perfil y del modelo utilizado.
¿Necesito dejar un balance en mi tarjeta para construir crédito?
No.
No necesitas pagar intereses ni mantener deuda de un mes al siguiente simplemente para desarrollar historial crediticio.
Puedes utilizar una tarjeta y pagar el balance completo mientras construyes historial de pagos.
¿Cerrar una tarjeta mejora mi crédito?
No necesariamente.
Cerrar una tarjeta puede reducir tu crédito total disponible. Si mantienes balances en otras tarjetas, esto podría aumentar tu porcentaje de utilización.
Antes de cerrar una cuenta, conviene considerar su antigüedad, límite, costos y cómo encaja dentro de tu situación financiera.
¿Todos mis puntajes de crédito son iguales?
No.
Puedes tener diferentes puntajes dependiendo del modelo utilizado, la versión del modelo, la agencia de crédito cuyos datos se utilizan y el momento en que se calcula.
La idea más importante
Tu puntaje de crédito es un número, pero detrás de ese número existe un historial.
En lugar de perseguir unos cuantos puntos, intenta entender qué está ocurriendo con tus cuentas:
¿Estás pagando a tiempo?
¿Cuánto de tu crédito disponible estás utilizando?
¿Estás solicitando crédito frecuentemente?
¿La información de tus reportes es correcta?
Entender esas variables puede ayudarte a tomar mejores decisiones financieras y a utilizar el crédito como una herramienta, en lugar de administrar tus finanzas alrededor de un número.
Este contenido tiene fines educativos generales y no constituye asesoría financiera, crediticia, legal o fiscal. Los modelos de puntuación y la situación financiera de cada persona pueden variar.